工具實戰 3|選股條件真的有用嗎?
一個選股條件「聽起來合理」,不代表過去真的有用。策略回測(進階會員)可以把條件套到歷史資料,看照規則操作的結果。
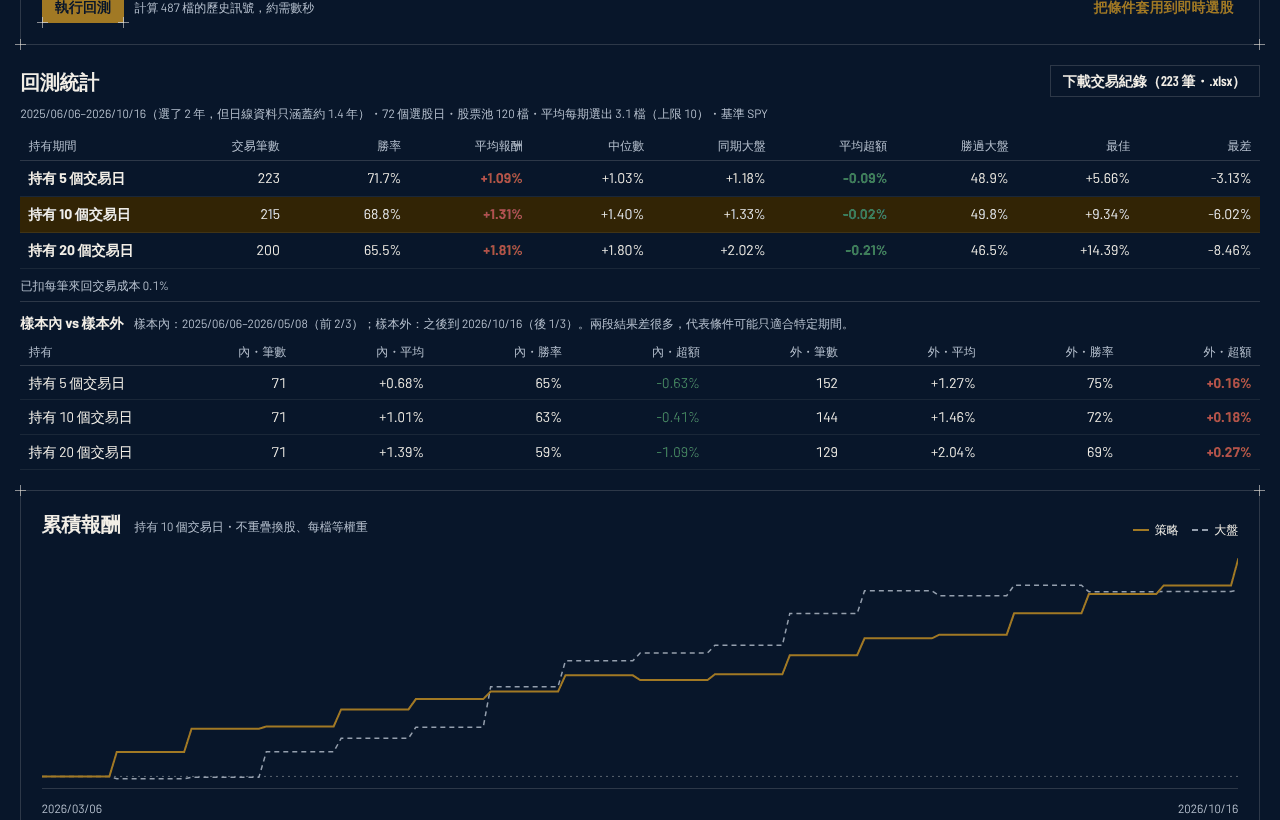
第一步:設定風格與條件
- 當沖短線:每日選股,持有 1–5 日
- 波段:每週選股,持有 5–20 日
- 中長期:每月選股,持有 20–120 日
可以直接點內建模組,或自己設定條件,也能用公式寫自訂指標。
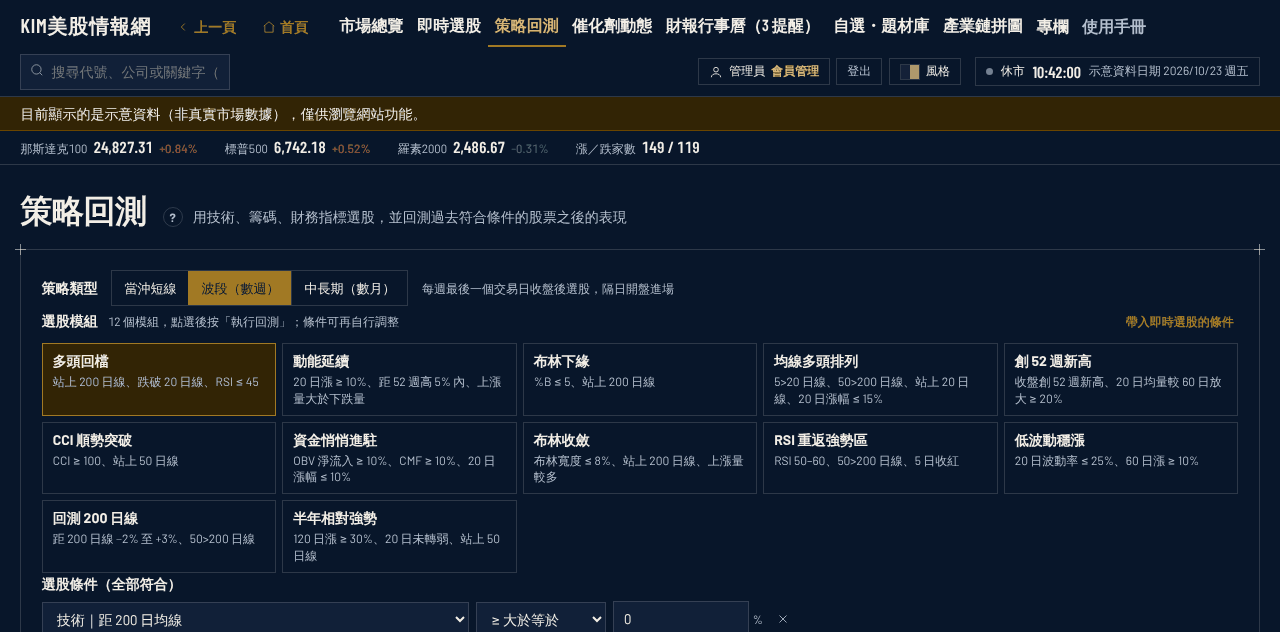
第二步:先看風險,再看報酬
回測統計表中,建議依序看:
1. 最差與最大回撤:能不能承受最慘的那段時間
2. 勝率與平均報酬:勝率高但平均報酬低,代表偶爾一次大虧就吃掉多次小賺
3. 平均超額與勝過大盤:有沒有比直接買大盤更好
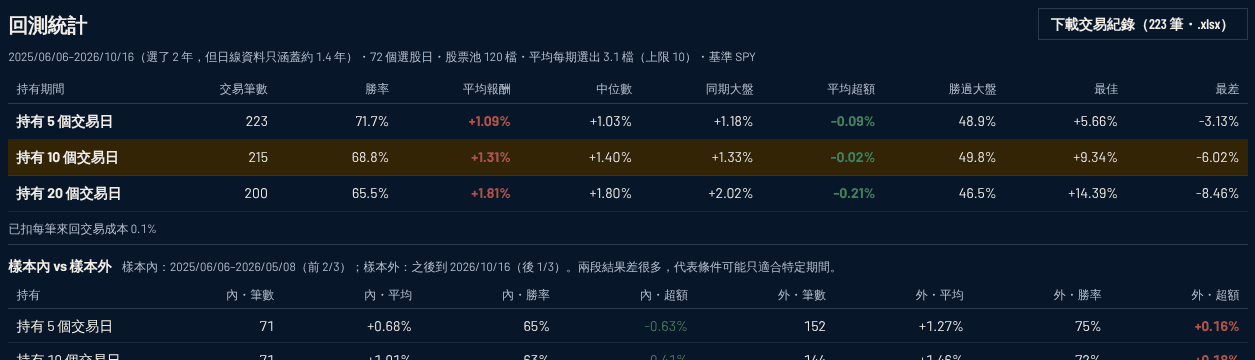
第三步:檢查樣本內外
網站會把期間切成前 2/3(樣本內)與後 1/3(樣本外)。兩段結果差很多,代表條件可能只適合某段行情。
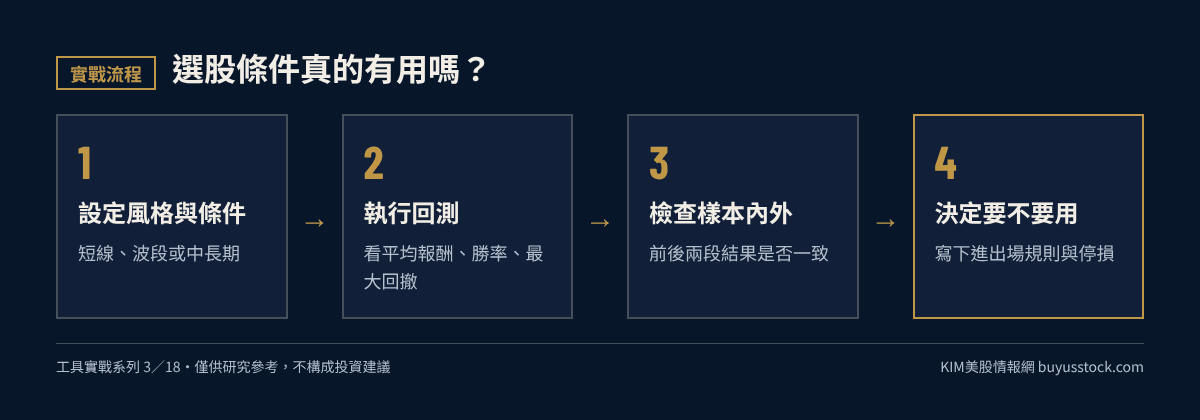
第四步:寫下規則再使用
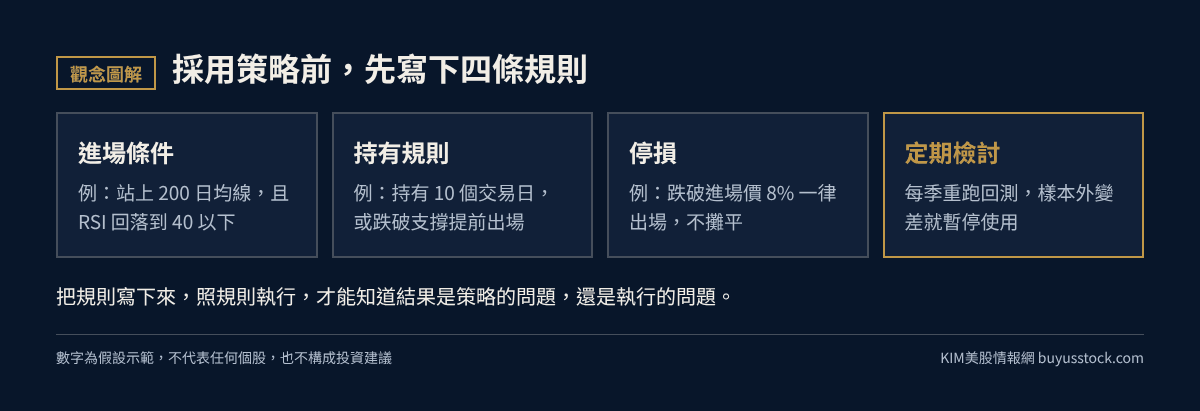
決定採用前,把進場條件、持有天數、停損方式寫下來,之後照規則執行,避免臨時改變主意。
實戰情境(假設)
假設你想驗證「站上 200 日均線、RSI 回落到 40 以下」的拉回買進策略。回測 2 年後,持有 10 日的平均報酬 +1.5%、勝率 62%,但最差一筆 −14%,而且樣本外的勝率只剩 51%。這代表策略在後段行情明顯變弱。比較好的做法是加上停損規則再測一次,或縮小股票池到大型股,看結果是否更穩定。
回測的限制
- 股票池是目前追蹤的股票,已下市公司不在其中(存活者偏差),結果可能偏樂觀
- 日線資料約 2 年,期間有限
- 分析師評等、目標價、內部人交易沒有歷史資料,無法回測
- 過去績效不代表未來報酬
延伸閱讀
資料來源
- KIM美股情報網使用手冊:功能說明、計算方式與數據來源
- 文中截圖為示意畫面(測試資料),股票代號與公司名稱為虛構,數字不是真實行情
這篇有幫助嗎?
本文為作者整理之公開資訊與個人研究,僅供參考,不構成投資建議。投資前請自行判斷並承擔風險。