工具實戰 14|9 種估值模型怎麼讀?
沒有一個估值方法是完美的。比較穩健的做法是用多種方法交叉比對,看結果落在哪個區間。這就是個股頁「估值模型」分頁(進階會員)的設計。
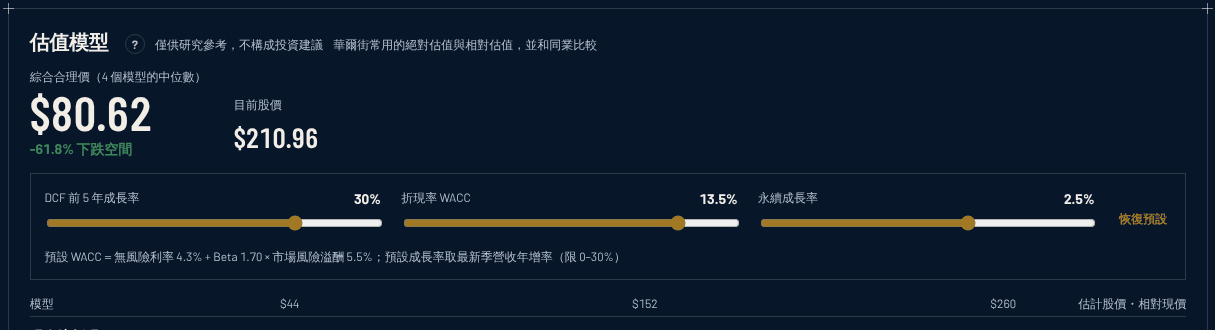
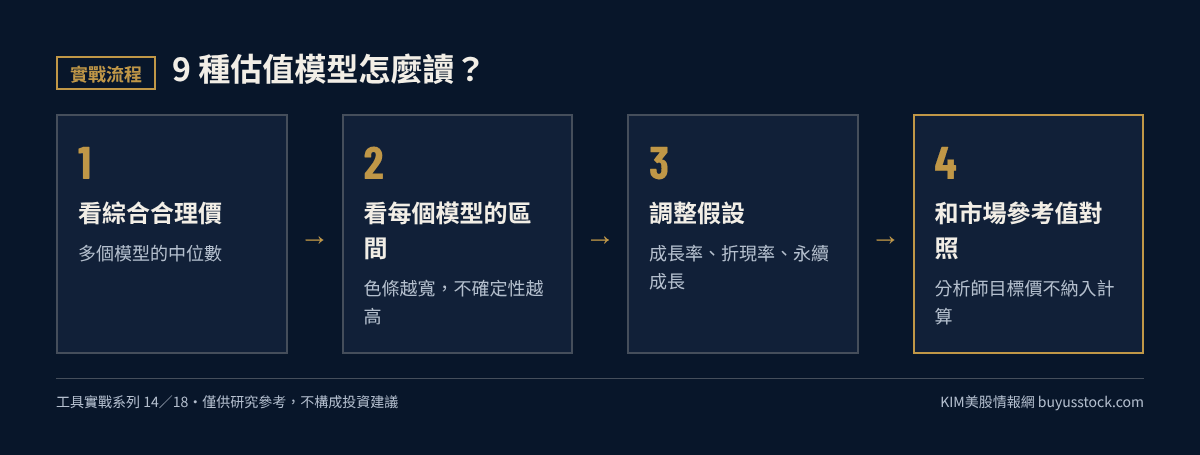
第一步:看綜合合理價
最上方的「綜合合理價」是多個模型的中位數,旁邊會顯示相對目前股價的上漲或下跌空間。用中位數,是為了避免單一模型的極端值拉偏結果。
第二步:看每個模型的區間
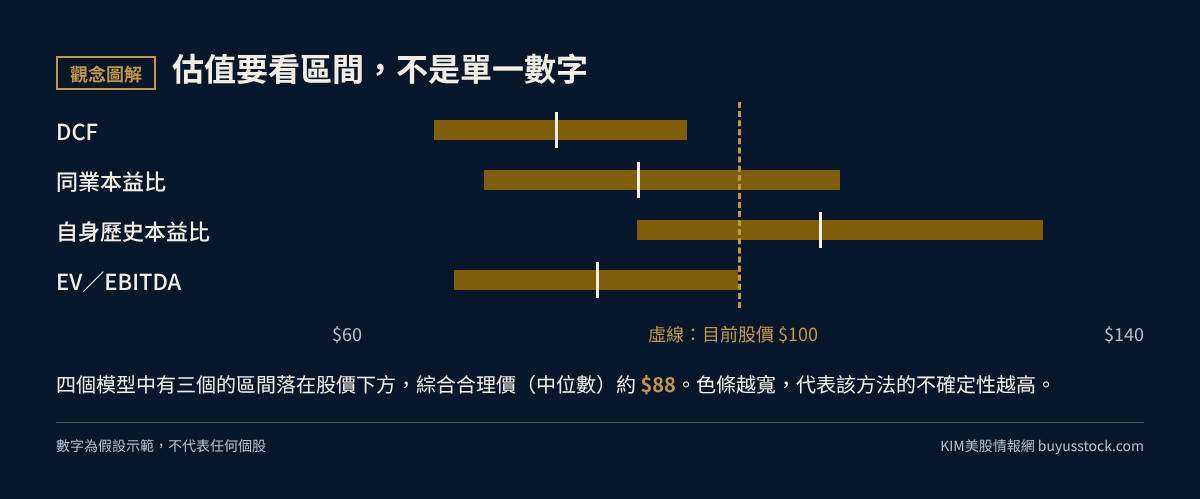
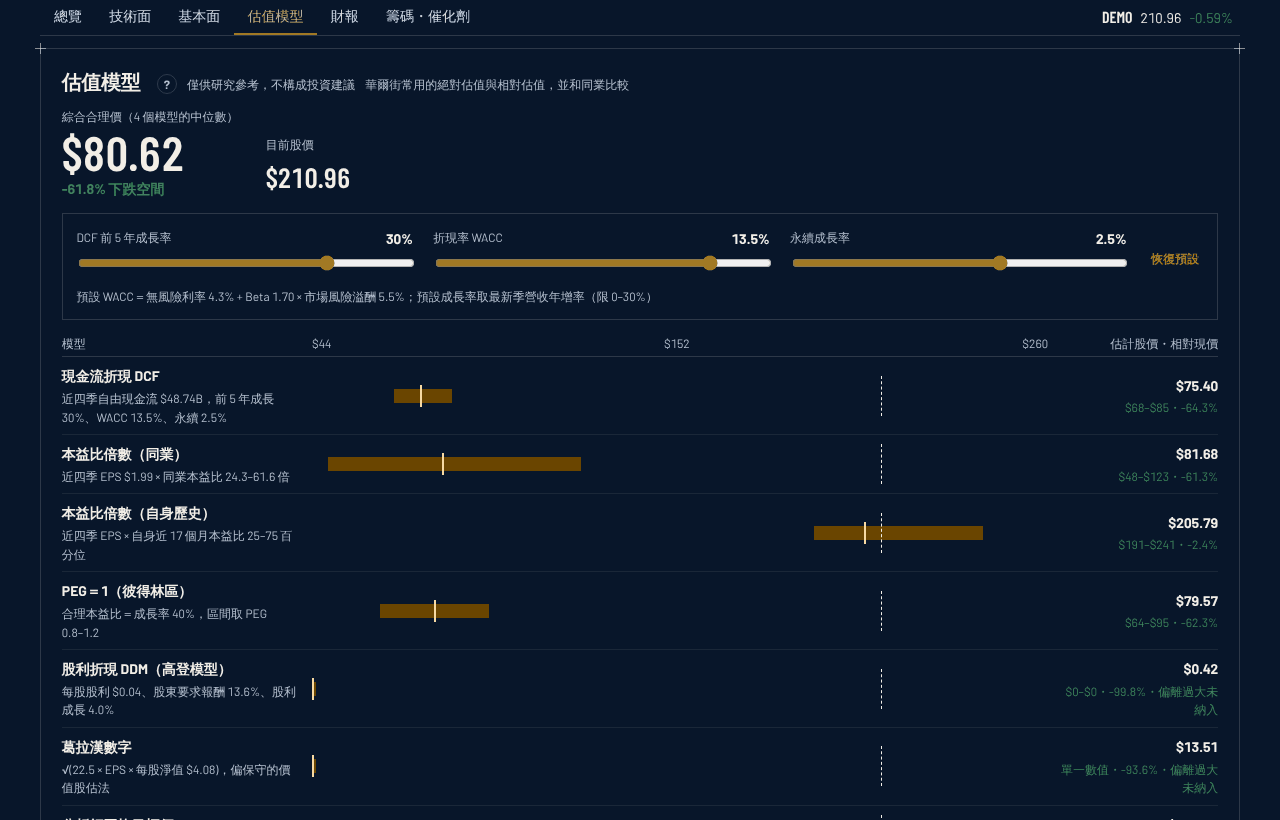
每個模型一列,色條是估計區間,深色直線是基準值,虛線是目前股價:
- 現金流折現 DCF:適合現金流穩定的公司
- 本益比倍數(同業、自身歷史):適合獲利穩定的公司
- EV/EBITDA、股價營收比:適合負債結構不同、或獲利還不穩定的公司
- PEG=1、股利折現 DDM、葛拉漢數字:各有適用對象,例如 DDM 只適合穩定配息的公司
色條越寬,代表這個方法的不確定性越高。偏離目前股價太多的結果不納入綜合合理價。
第三步:調整假設
DCF 的前 5 年成長率、折現率(WACC)與永續成長率都可以用拉桿調整。預設 WACC=無風險利率 4.3% + Beta × 市場風險溢酬 5.5%。
第四步:和市場參考值對照
分析師平均目標價與其他機構的 DCF 參考值,以灰色列顯示,不納入綜合合理價,只當作對照。
實務規則
- 多數模型都落在股價下方時,代表需要很樂觀的假設才能支撐目前股價
- 搭配反向 DCF 看市場隱含的成長率,判斷樂觀假設是否合理
實戰情境(假設)
假設一檔股票目前 100 美元,綜合合理價 82 美元。拆開來看,DCF 區間 70–95 美元、同業本益比 75–110 美元、自身歷史本益比 90–130 美元。這代表以同業和現金流來看偏貴,但和自己過去比還算合理。再把 DCF 的成長率從 12% 調到 18%,合理價才接近 100 美元,代表目前股價已反映偏樂觀的成長假設。
常見誤用
- 把綜合合理價當成目標價:模型高度依賴假設,只能當作研究參考
延伸閱讀
資料來源
- KIM美股情報網使用手冊:功能說明、計算方式與數據來源
- 文中截圖為示意畫面(測試資料),股票代號與公司名稱為虛構,數字不是真實行情
這篇有幫助嗎?
本文為作者整理之公開資訊與個人研究,僅供參考,不構成投資建議。投資前請自行判斷並承擔風險。